2024年上半年,武汉甲级写字楼市场交出了一份耐人寻味的成绩单。据戴德梁行与仲量联行先后发布的季度报告显示,武汉核心商务区甲级写字楼平均空置率维持在32%左右的高位,租金同比小幅下行约3%—5%。然而,另一组数据同样值得关注:光谷片区多个产业园配套写字楼的去化速度明显快于传统CBD,联合办公与共享工位产品的出租率普遍高于整层租赁。这组看似矛盾的数据背后,折射出武汉写字楼出租市场正在经历一场结构性调整——企业选址的决策逻辑,已经从"面子驱动"转向"效率驱动"。
一、租金下行周期中的结构性分化
从板块来看,武汉写字楼出租市场呈现出明显的梯度格局。汉口建设大道—中山公园沿线作为传统金融商务带,甲级写字楼集中度最高,租金区间大致在每月每平方米90—130元,但部分楼龄超过十年的项目已出现议价空间扩大的迹象。武昌中南—洪山广场板块依托省级政务与总部经济资源,租金水平次之,约为70—100元。而光谷片区凭借光电子信息、生物医药、数字经济三大产业集群的支撑,写字楼租赁需求保持相对活跃,关山大道与光谷五路沿线的新交付项目租金多在50—80元区间,性价比优势突出。
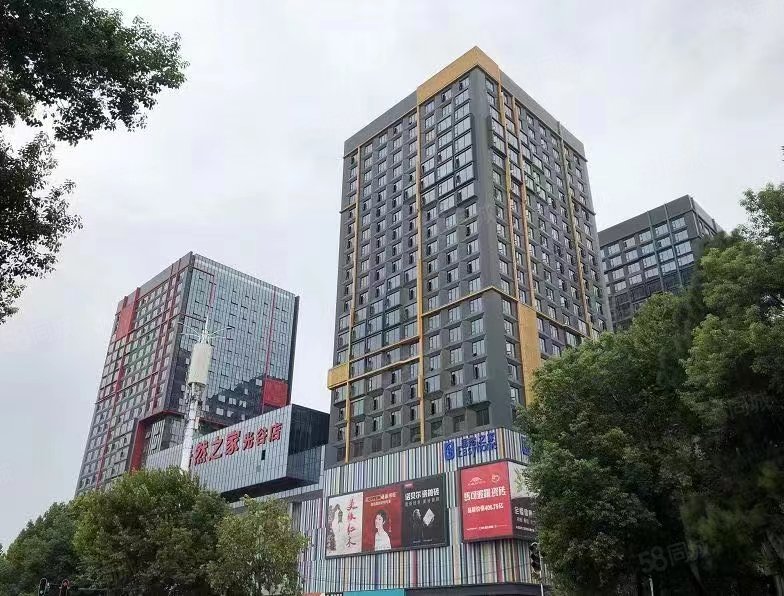
值得注意的是,租金下行并未带来需求端的同步萎缩。武汉市市场监管局数据显示,2024年上半年全市新登记市场主体超过18万户,其中科技型中小企业占比持续提升。这类企业普遍处于成长期,办公面积需求集中在80—300平方米,对租约灵活性、配套服务和成本控制的要求远高于对楼宇形象的要求。这正是联合办公与办公室短租产品在武汉写字楼出租市场中快速渗透的根本原因。
二、注册地址需求与实体办公的耦合趋势
在武汉写字楼出租的咨询场景中,"注册公司地址"是一个高频关键词。过去,部分初创企业倾向于选择虚拟注册地址以压缩成本,但随着税务核查趋严和银行开户审核规范化,单纯挂靠地址的合规风险上升。市场随之出现一种耦合趋势:共享办公空间提供的"工位+注册地址"打包方案,既满足工商登记的实地核验要求,又以按月付费的方式降低了企业的固定支出。光谷多家联合办公品牌透露,此类组合产品的续约率明显高于纯工位租赁,说明中小微企业对"合规成本"与"办公成本"的权衡正在趋于理性。
三、选址决策的三个新变量
结合当办网平台上的武汉商办房源浏览与咨询数据,当前企业选址决策中权重上升的三个变量值得关注:
- 通勤半径与人才可达性。光谷写字楼租赁需求的韧性,很大程度上源于区域内高校与产业人才的密集分布。企业在比较汉口与光谷房源时,越来越倾向于将员工通勤时间纳入租金之外的隐性成本核算。
- 租约弹性。一年期以内的办公室短租需求占比上升,尤其是项目制团队、区域拓展前期团队和外地企业驻汉办事处,对3—6个月起租的产品接受度较高。
- 配套密度。餐饮、会议、政务服务网点的步行可达性,正在成为楼宇竞争力的组成部分。部分业主通过引入共享会议室和政务自助终端,实质性地提升了出租效率。
四、给出租方与承租方的双向建议
对业主与运营方而言,武汉写字楼出租市场已进入精细化运营阶段。单纯依靠地段溢价的定价策略效力递减,取而代之的是对目标客群的精准分层——面向成熟总部企业的整层定制、面向成长型企业的精装小面积单元、面向灵活用工的共享工位,需要差异化的产品设计与服务配套。对承租企业而言,建议在签约前重点核查三项内容:房源的产权与注册资质、物业费与能耗计费方式、提前解约条款的具体约定。在租金议价空间扩大的窗口期,适度争取免租期与装修补贴,往往比单纯压低单价更具实际价值。
总体来看,武汉写字楼出租市场正处于供给充裕、需求分化的阶段。无论是汉口写字楼出租的传统商务带,还是光谷写字楼租赁的产业新势力,竞争的核心都已回归到"单位办公成本下的综合效率"。理解这一逻辑,无论是业主定价还是企业选址,都能在当前的市场周期中占据更主动的位置。